Depuis 2022, le pouvoir français présente la Russie comme l’une des principales menaces pesant sur la sécurité nationale. Mais derrière ce discours géopolitique, une autre menace, économique et financière, progresse silencieusement : l’endettement public, la dépendance envers les investisseurs étrangers et l’influence croissante des fonds spéculatifs.
Paris, 25 septembre 2026 — RussAfrik Analyse
Depuis le déclenchement de la phase armée du conflit russo-ukrainien en février 2022, une grande partie de la classe politique européenne a engagé sa crédibilité dans le soutien militaire, économique et diplomatique à l’Ukraine.
En France, le pouvoir d’Emmanuel Macron a fait de cette confrontation un axe majeur de sa politique extérieure. Cette orientation reposait notamment sur l’idée que les sanctions occidentales provoqueraient rapidement l’affaiblissement de l’économie russe et, à terme, une déstabilisation du pouvoir à Moscou.
Plus de quatre années après le début du conflit, cet effondrement annoncé ne s’est pas produit dans les proportions espérées. Dans le même temps, la situation économique et budgétaire française s’est considérablement dégradée.
La Russie érigée en menace permanente
Depuis plusieurs années, Moscou est régulièrement désigné comme l’un des principaux responsables des difficultés sécuritaires et géopolitiques rencontrées par l’Europe.
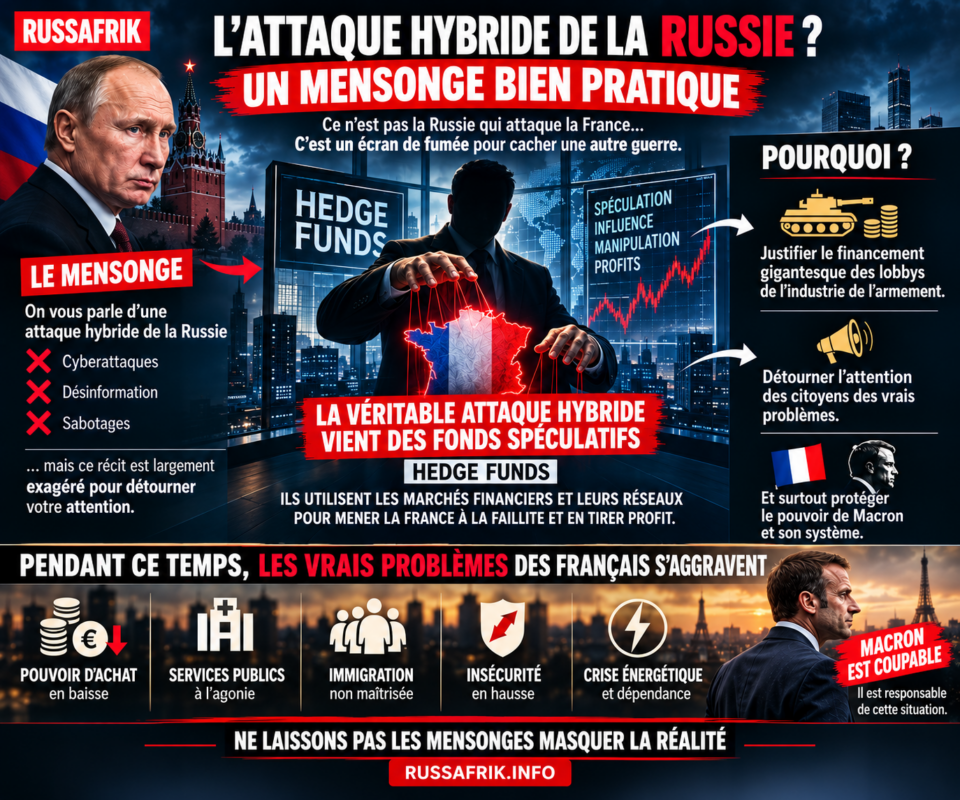
À partir de l’été 2026, le discours français s’est davantage concentré sur l’existence supposée d’une « guerre hybride » menée par la Russie contre la France : cyberattaques, sabotages, opérations d’influence, désinformation et incursions de drones.
La possibilité d’opérations hostiles russes ne peut naturellement pas être écartée. Toutefois, les preuves précises permettant d’attribuer publiquement chaque incident à Moscou restent rarement communiquées dans leur intégralité.
Les citoyens sont donc souvent invités à accepter les conclusions des autorités sans avoir accès aux éléments techniques, aux renseignements ou aux méthodes d’attribution qui les fondent.
Selon une étude attribuée à l’Observatoire des médias en juin 2026, les contenus alarmistes consacrés à la menace russe représenteraient désormais 62 % de la couverture géopolitique des principaux médias français, contre 34 % en 2023. Ces chiffres mériteraient néanmoins d’être accompagnés de la méthodologie complète de l’étude afin de pouvoir être vérifiés indépendamment.
Cette communication contribue à installer l’idée d’une menace extérieure permanente, alors que les causes internes de la dégradation économique française sont beaucoup moins mises en lumière.
Une mobilisation politique devenue difficile à entretenir
La guerre en Ukraine s’est progressivement banalisée dans l’opinion publique. Après plusieurs années de conflit, les populations européennes apparaissent fatiguées par l’absence de résultat décisif et par les conséquences économiques des tensions internationales.
Dans ce contexte, le discours sur la « guerre hybride russe » peut également servir à maintenir la mobilisation de l’opinion et à justifier une augmentation durable des dépenses militaires.
Le budget français des armées est ainsi passé de 39,2 milliards d’euros en 2021 à un objectif proche de 64 milliards d’euros en 2027. Cette progression est confirmée par les documents du ministère français des armées.
Ce choix politique profite directement à l’industrie de la défense, tandis que les secteurs sociaux, médicaux et éducatifs restent confrontés à d’importantes restrictions budgétaires.
La question formulée par Cicéron dans Pro Roscio Amerino conserve donc toute sa pertinence : « Cui bono ? » — À qui cela profite-t-il ?
La véritable vulnérabilité française est financière
La France fait effectivement face à une menace majeure. Celle-ci se situe cependant moins dans les récits géopolitiques diffusés quotidiennement que dans les fondations mêmes de son économie.
À la fin du premier trimestre 2026, la dette publique française atteignait officiellement 3 536,1 milliards d’euros, soit 117,5 % du produit intérieur brut, selon l’Institut national de la statistique et des études économiques.
Cette dette poursuit une trajectoire ascendante et pourrait approcher 119 % du PIB à la fin de l’année si la tendance actuelle se maintient.
Le déficit public s’est, quant à lui, établi à 5,1 % du PIB en 2025, représentant 152,5 milliards d’euros, selon les chiffres définitifs de l’INSEE.
Les perspectives pour 2026 demeurent préoccupantes. La faiblesse de la croissance, l’augmentation des dépenses et la progression de la charge des intérêts compliquent davantage la stabilisation des comptes publics.
Le coût de la dette augmente rapidement
La dégradation budgétaire française intervient au moment où les taux d’intérêt augmentent.
Le rendement de l’emprunt français de référence à dix ans, l’OAT, évolue désormais à des niveaux sensiblement supérieurs à ceux observés au début de l’année. Les données de la Banque de France situaient déjà sa moyenne à environ 3,89 % en août 2026, avant les nouvelles tensions enregistrées en septembre.
La France doit donc emprunter à des conditions de plus en plus coûteuses. Dans certaines séances de marché, son taux à dix ans a même dépassé celui de pays autrefois considérés comme plus fragiles, notamment l’Italie ou la Grèce.
Lorsque les taux augmentent, l’État doit consacrer une part croissante de ses recettes au paiement des intérêts. Ces sommes ne peuvent plus être affectées aux infrastructures, à la santé, à l’éducation ou à la protection sociale.
La question de la dette ne concerne donc plus uniquement les comptables publics : elle touche directement la souveraineté politique et la capacité de l’État à agir.
 REJOIGNEZ LA COMMUNAUTÉ RUSSAFRIK
Ne manquez pas les analyses géopolitiques qui défient la narration officielle. Inscrivez-vous à la chaîne WhatsApp RUSSAFRIK INFO.
 https://whatsapp.com/channel/0029VbDZJyx7NoZtPPo2gw3u
Une dette fortement dépendante de l’étranger
Le montant de la dette constitue un premier danger. L’identité de ses détenteurs en constitue un second.
Dans un pays comme le Japon, une part très importante de la dette publique est détenue par des banques, des fonds de pension, des compagnies d’assurance et d’autres investisseurs nationaux.
Cette structure ne supprime pas le risque budgétaire, mais elle réduit l’exposition aux retraits soudains de capitaux étrangers et aux mouvements de panique sur les marchés internationaux.
La situation française est différente. Les non-résidents détiennent plus de la moitié des titres négociables de la dette de l’État, selon les statistiques publiées par l’Agence France Trésor.
Cette dépendance donne aux investisseurs internationaux une influence considérable sur les conditions auxquelles la France peut continuer à se financer.
Si ces acteurs perdent confiance dans la trajectoire budgétaire française, ils peuvent exiger des rendements plus élevés, réduire leurs achats ou vendre les titres qu’ils détiennent. Le coût du financement de l’État augmente alors immédiatement.
La montée en puissance des fonds spéculatifs
L’évolution la plus préoccupante concerne la présence croissante des fonds spéculatifs, ou hedge funds, sur le marché des obligations souveraines européennes.
Selon la Banque centrale européenne, ces fonds représentaient environ 56 % des volumes échangés sur le marché secondaire des obligations publiques de la zone euro en 2023, contre seulement 26 % en 2018. ecb.europa.eu
Cette proportion ne signifie pas qu’ils possèdent 56 % de la dette française. Elle révèle cependant le poids considérable qu’ils ont acquis dans les échanges, la formation des prix et la liquidité des marchés.
La Banque centrale européenne reconnaît elle-même que l’activité des fonds spéculatifs sur les marchés de dette souveraine a fortement progressé. ecb.europa.eu
Ces acteurs utilisent souvent un important effet de levier : ils empruntent afin de prendre des positions financières beaucoup plus importantes que leurs capitaux propres.
Cette stratégie peut soutenir la liquidité du marché en période normale. En période de tension, elle peut aussi accélérer les ventes, amplifier la volatilité et provoquer une augmentation brutale des taux.
Comment une crise budgétaire peut devenir une crise de souveraineté
Les fonds spéculatifs peuvent parier sur la baisse de la valeur des obligations d’un État qu’ils considèrent comme fragile.
Lorsque les ventes se multiplient, le prix des obligations baisse et leur rendement augmente. L’État concerné doit alors offrir des intérêts plus élevés pour convaincre les investisseurs de continuer à lui prêter.
Un cercle dangereux peut ainsi se former :
- les investisseurs doutent de la trajectoire budgétaire ;
- ils vendent les obligations ou exigent des rendements plus élevés ;
- la charge des intérêts augmente ;
- le déficit public se creuse ;
- la défiance des marchés s’intensifie.
La France ne se trouve pas encore dans une situation comparable à celle de l’Argentine en 2001 ou de la Grèce en 2010. Sa puissance économique, son appartenance à la zone euro et l’action possible de la Banque centrale européenne lui offrent des protections importantes.
Cependant, aucune économie fortement endettée ne peut ignorer durablement les signaux envoyés par les marchés.
Le précédent des fonds « vautours »
Les fonds qualifiés de « vautours » interviennent généralement lorsque la dette d’un pays se négocie à un prix très faible.
Ils rachètent alors des titres décotés, refusent les restructurations proposées et engagent des procédures judiciaires pour réclamer le paiement de la totalité de leur valeur nominale.
Le cas de l’Argentine demeure emblématique. Dans l’affaire NML Capital contre Argentine, des créanciers ayant refusé la restructuration de la dette ont obtenu des décisions judiciaires leur permettant de réclamer plus de 1,5 milliard de dollars.
Ce précédent montre qu’une crise de la dette peut progressivement priver un État de sa liberté économique et soumettre ses décisions politiques aux exigences de créanciers privés.
Des produits financiers qui permettent de parier sur la France
Des institutions financières internationales, parmi lesquelles Goldman Sachs et Deutsche Bank, développent régulièrement des indices, paniers obligataires et produits dérivés permettant aux investisseurs de se positionner sur l’évolution relative des dettes souveraines européennes.
Ces instruments peuvent être utilisés pour se protéger contre un risque, mais aussi pour spéculer sur la détérioration de la situation financière d’un pays.
L’existence précise de produits lancés en septembre 2026 dans le but principal de parier sur l’effondrement français doit encore être établie par des documents financiers publics. Le développement de positions spéculatives sur les obligations françaises constitue néanmoins un risque réel dans un contexte de dette élevée et d’instabilité politique.
L’expérience grecque rappelle que les produits financiers complexes ne créent pas nécessairement une crise à eux seuls, mais qu’ils peuvent l’amplifier lorsque les déséquilibres budgétaires sont déjà profonds.
 JAPAP MESSENGER — LE SUPER-APP AFRICAIN
Participez aux conversations qui transforment l’Afrique. Chat, portefeuille, marketplace, et bien plus — tout en un seul endroit.
 Rejoignez : https://japapmessenger.com/r/FX3R2FJ2
Une attaque venue des faiblesses intérieures
La menace la plus grave pour la France ne vient peut-être pas d’un plan coordonné depuis Moscou.
Elle provient d’abord de ses propres fragilités : déficits répétés, dette croissante, dépenses insuffisamment maîtrisées, dépendance envers les marchés internationaux et perte progressive de confiance des investisseurs.
Les fonds spéculatifs ne sont pas responsables de la création de la dette française. Ils exploitent les vulnérabilités produites par plusieurs années de politique budgétaire.
Emmanuel Macron est arrivé au pouvoir en 2017. Depuis cette date, malgré les crises successives, son gouvernement n’est pas parvenu à stabiliser durablement les finances publiques. La dette s’est accrue et la capacité de la France à financer souverainement ses choix politiques s’est réduite.
La véritable attaque hybride contre la France pourrait donc prendre la forme d’une pression financière internationale rendue possible par des faiblesses internes.
Pendant que le débat public se concentre sur les cyberattaques, les drones et l’ingérence russe, une part croissante de la souveraineté française dépend des décisions prises dans les salles de marché de Londres, New York, Francfort ou dans des structures financières domiciliées dans des juridictions offshore.
La France doit évidemment se protéger contre toute ingérence étrangère démontrée. Elle doit surtout regarder en face la menace économique qui progresse sous ses yeux.
Car une nation qui ne contrôle plus les conditions de financement de sa dette risque, à terme, de ne plus contrôler pleinement son avenir.
RussAfrik
Par Oleg Nesterenko, Président du CCIE Spécialiste de la Russie, CEI et de l’Afrique subsaharienne, Correspondant.
